Artykuł sponsorowany
Jak przygotować spis składników i dowodów przed rozliczeniem majątku po rozwodzie
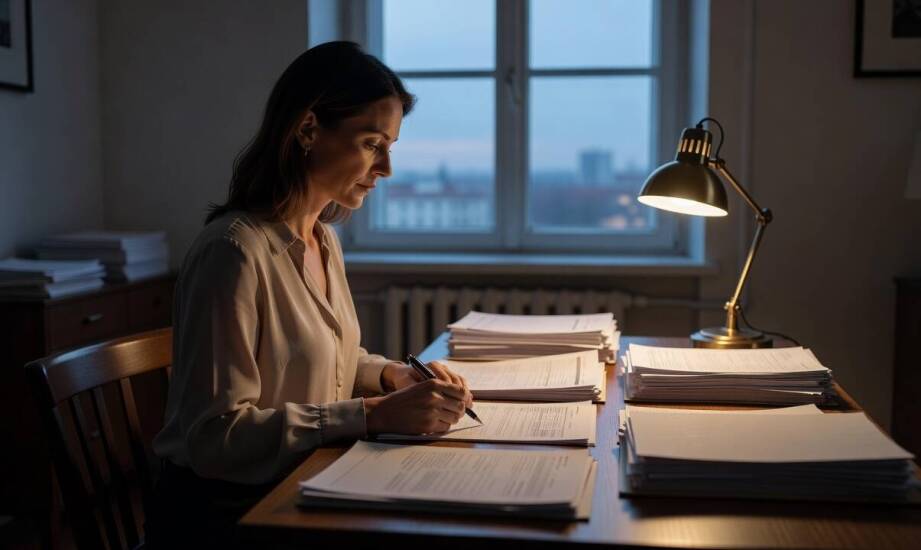
Spór o uregulowanie kwestii finansowych po rozwodzie bardzo często rozpoczyna się długo przed złożeniem formalnego wniosku do sądu. W praktyce jedna ze stron zazwyczaj nie dysponuje pełnym obrazem zgromadzonych przez lata składników majątku wspólnego ani kompletem dokumentów potwierdzających ich nabycie. Z biegiem czasu rachunki ulegają zniszczeniu, a dostęp do wspólnych kont bankowych bywa ograniczany, co skutecznie blokuje możliwość rzetelnego oszacowania wartości dorobku życia. Brak tych podstawowych informacji znacząco wydłuża początkowe ustalenia i powoduje, że określenie dokładnego zakresu wspólności majątkowej staje się trudnym wyzwaniem. Właściwe przygotowanie zestawienia posiadanego mienia pozwala na uporządkowanie sytuacji i stanowi punkt wyjścia do dalszych kroków prawnych.
Rozdzielenie majątku wspólnego od osobistego oraz gromadzenie dowodów
Zgodnie z artykułem 31 Kodeksu rodzinnego i opiekuńczego do majątku wspólnego wchodzą przedmioty nabyte w czasie trwania małżeństwa przez oboje małżonków lub jednego z nich. Zalicza się do nich przede wszystkim wynagrodzenie za pracę, dochody z innej działalności zarobkowej, a także środki zgromadzone na rachunkach otwartego lub pracowniczego funduszu emerytalnego. Do majątku osobistego należą natomiast składniki nabyte przed ślubem, a także przedmioty uzyskane w drodze spadku, zapisu lub darowizny, chyba że spadkodawca lub darczyńca postanowił inaczej. Elementy o niejasnym statusie prawnym lub skomplikowanej historii nabycia oznacza się jako sporne już na początkowym etapie sporządzania spisu.
Dokumenty potwierdzające zakup, sposób finansowania oraz późniejsze nakłady odgrywają kluczową rolę w ustalaniu przynależności konkretnej rzeczy. Zalicza się do nich akty notarialne, umowy kupna-sprzedaży pojazdów, odpisy z ksiąg wieczystych, a także historie rachunków bankowych i potwierdzenia przelewów. Szczegółowe wyciągi bankowe pozwalają precyzyjnie ustalić źródło środków przeznaczonych na nabycie danego składnika, co ma znaczenie przy udowadnianiu, że analizowana kwota pochodziła z oszczędności sprzed ślubu. Przydatna okazuje się również zachowana korespondencja e-mailowa czy wiadomości tekstowe dotyczące większych transakcji inwestycyjnych.
Przy opracowywaniu spisu inwentarza od razu wyodrębnia się wszelkie obciążenia kredytowe, otrzymane darowizny celowe oraz przesunięcia środków między majątkami. Zgodnie z artykułem 45 Kodeksu rodzinnego i opiekuńczego rozliczeniu podlegają nakłady poczynione z majątku osobistego na majątek wspólny oraz wydatki z majątku wspólnego na majątek osobisty. Dotyczy to na przykład powszechnej sytuacji, w której jeden z małżonków finansuje gruntowny remont wspólnego mieszkania ze środków odziedziczonych po swoich rodzicach.
Odtwarzanie przepływów pieniężnych i porządkowanie spisu składników
Przy bardziej wartościowych składnikach nabywanych etapami przez kilkanaście lat konieczne bywa skrupulatne odtworzenie historii finansowej. Proces ten opiera się na analizie wieloletnich wyciągów bankowych, harmonogramów spłaty zobowiązań hipotecznych oraz deklaracji podatkowych. Chronologiczne zestawienie transakcji ujawnia rzeczywiste zmiany własności i pierwotne źródła finansowania, co pozwala uniknąć błędów przy wycenie nakładów. W przypadkach skomplikowanych inwestycji deweloperskich czy budowy domu systematyczne gromadzenie faktur za materiały budowlane ułatwia późniejsze wyliczenia rzeczoznawców.
Prawidłowo skonstruowany spis dzieli się na jasne kategorie odpowiadające rodzajom mienia. W grupie nieruchomości znajdują się domy, mieszkania i działki poparte aktualnymi odpisami z ksiąg wieczystych. Ruchomości obejmują pojazdy z dowodami rejestracyjnymi, cenniejsze sprzęty domowe oraz dzieła sztuki. Osobny dział tworzą oszczędności ulokowane na kontach i lokatach terminowych. Wiele osób zapomina o prawach majątkowych, do których należą udziały w spółkach z ograniczoną odpowiedzialnością, wierzytelności czy prawa autorskie. Każdemu umieszczonemu w zestawieniu składnikowi przypisuje się dokładną datę nabycia, formalną podstawę prawną oraz szacunkową wartość rynkową.
Uporządkowany rejestr z załączonymi dowodami tworzy solidną podstawę do określenia właściwego sposobu rozliczenia. Pozwala on stronom obiektywnie ocenić, czy możliwy jest fizyczny podział poszczególnych rzeczy, czy konieczne okaże się przyznanie majątku jednej osobie z obowiązkiem spłaty drugiej. Kompletność dokumentacji wpływa również na wybór drogi postępowania, otwierając możliwość polubownego zawarcia umowy notarialnej lub wskazując na konieczność skierowania sprawy na drogę sądową.
W sprawach dotyczących podziału majątku w Łodzi kompleksowo zebrany materiał dowodowy znacznie ułatwia przebieg całego postępowania. Reprezentująca klientów indywidualnych Kancelaria Adwokacka Justyna Bieda zajmuje się prawem rodzinnym i majątkowym, w tym opracowywaniem dokumentacji oraz określaniem nakładów poczynionych w trakcie małżeństwa. Adwokat Justyna Bieda świadczy pomoc prawną opartą na analizie historii rachunków bankowych, aktów notarialnych i odpisów z ksiąg wieczystych. O ostatecznej sile argumentacji w sądzie decydują zawsze spójność przedstawionych dowodów, zachowanie chronologii zdarzeń oraz przejrzystość zebranego materiału. Sama liczba zgromadzonych dokumentów ma znaczenie drugorzędne w porównaniu z ich logicznym powiązaniem i wykazaniem rzeczywistej historii finansowej byłych małżonków.
Kategorie artykułów
Polecane artykuły
Dekoracyjne kruszywa a trwałość nawierzchni podjazdów
Kruszywa w Rzeszowie to nie tylko estetyczny element podjazdów, ale także kluczowy czynnik wpływający na ich trwałość. Wybór odpowiednich materiałów może znacząco wpłynąć na długowieczność nawierzchni oraz jej odporność na różne czynniki atmosferyczne. W artykule omówimy, jak różnorodność kruszyw wp
Jak ekspert kredytowy rozpoznaje, czy trzeba uzupełnić dokumenty, poprawić zdolność czy zmienić moment wniosku
Wstępna analiza wniosku o finansowanie polega na zidentyfikowaniu rzeczywistych przeszkód, które mogą wydłużyć procedurę w banku lub skutkować decyzją odmowną. Specjalista sprawdza na wczesnym etapie, czy ewentualna blokada wynika z niewystarczającej zdolności do spłaty, niekompletnej dokumentacji,